
Seguro a todo riesgo con franquicias: qué significa y cómo funciona
Al comparar seguros de coche, es habitual encontrar propuestas a todo riesgo con distintos importes de franquicia. Una puede tener un precio anual más bajo, pero hacer que asumas una cantidad mayor cuando utilices determinadas coberturas.
Para elegir, conviene entender qué parte de una reparación pagarías tú y en qué situaciones se aplica la franquicia. Te lo explicamos con ejemplos.
¿Qué es un seguro a todo riesgo con franquicia?
Es una modalidad de seguro de coche que incluye cobertura de daños propios y en la que asumes una parte del coste de los daños cubiertos cuando corresponde aplicar la franquicia.
Esa participación queda pactada en la póliza y puede expresarse como una cantidad o un porcentaje. En este artículo utilizaremos ejemplos de franquicia fija,
como 200 o 300 euros. Las condiciones particulares de tu seguro determinan el importe y su aplicación. Fuente: condiciones de automóviles de MAPFRE.
La denominación «todo riesgo» tampoco significa que cualquier daño esté cubierto: debes revisar las garantías contratadas, sus límites y sus exclusiones.
¿Cómo funciona una franquicia de 300 euros?
Imagina que tu póliza tiene una franquicia fija de 300 euros para daños propios. Sufres un daño cubierto por esa garantía y la aseguradora acepta una reparación de 1.200 euros.
Suponiendo que no haya otras deducciones o límites aplicables, el reparto sería:
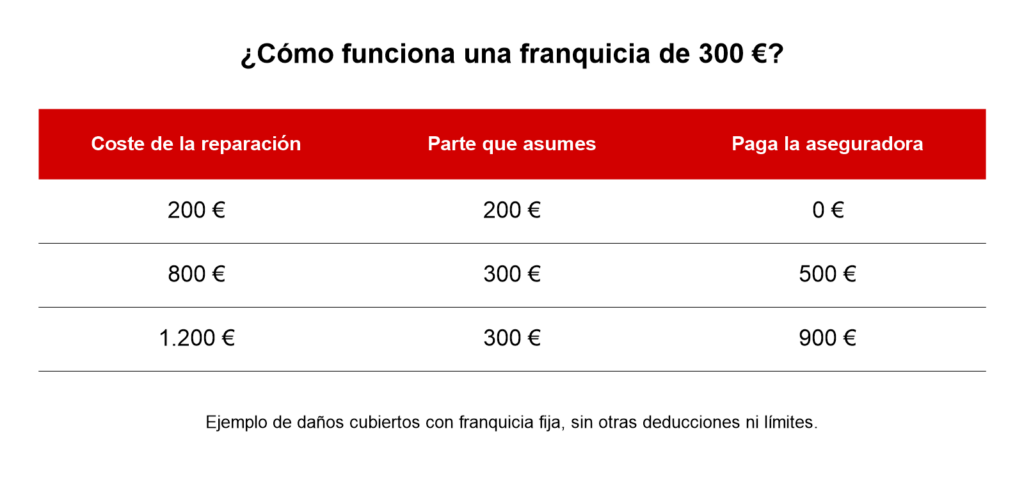
Si la reparación cuesta menos que la franquicia, asumes su importe. Si cuesta más, la aseguradora abona la parte que la supera, conforme a las condiciones del contrato. Fuente: guía de Fundación MAPFRE.
La franquicia no es una cantidad que pagues cada mes. Es tu participación en los daños cuando se aplica esta condición. La prima es el precio del seguro.
¿Se aplica la franquicia a todas las coberturas?
No debes darlo por hecho. Hay que comprobar a qué garantías se aplica en cada propuesta.
Por ejemplo, una póliza puede identificar específicamente los daños propios como una cobertura con franquicia y recoger por separado garantías como lunas, robo o incendio. No basta con leer el nombre comercial del seguro: conviene revisar cada apartado. Ejemplo: documento informativo de Allianz Auto.
Antes de contratar, pregunta:
- ¿Qué coberturas tienen franquicia?
- ¿Es una cantidad fija o un porcentaje?
- ¿Cómo se aplica si hay daños procedentes de distintos incidentes?
- ¿Existen condiciones diferentes según el taller elegido?
Estas preguntas te ayudarán a entender cuánto podrías tener que asumir.
¿Qué diferencia hay entre un seguro con franquicia y uno sin ella?
La diferencia principal es tu participación en los daños cubiertos por las garantías afectadas.
Con franquicia, asumes la parte acordada cuando corresponde aplicarla. Esta modalidad suele permitir reducir la prima frente a una alternativa equivalente sin franquicia.
Sin franquicia, no se descuenta esa participación en la garantía correspondiente. Siguen existiendo las condiciones, los límites y las exclusiones del contrato. Fuente sobre la relación entre franquicia y prima: Fundación MAPFRE.
Para comparar dos propuestas, comprueba que ofrecen coberturas similares. Una diferencia de precio también puede deberse a la asistencia, los límites de indemnización o los servicios incluidos.
¿Cómo elegir el importe de la franquicia?
La decisión depende del precio del seguro y de la cantidad que podrías asumir ante un daño.
Supongamos que recibes estas dos propuestas ficticias con coberturas equivalentes:
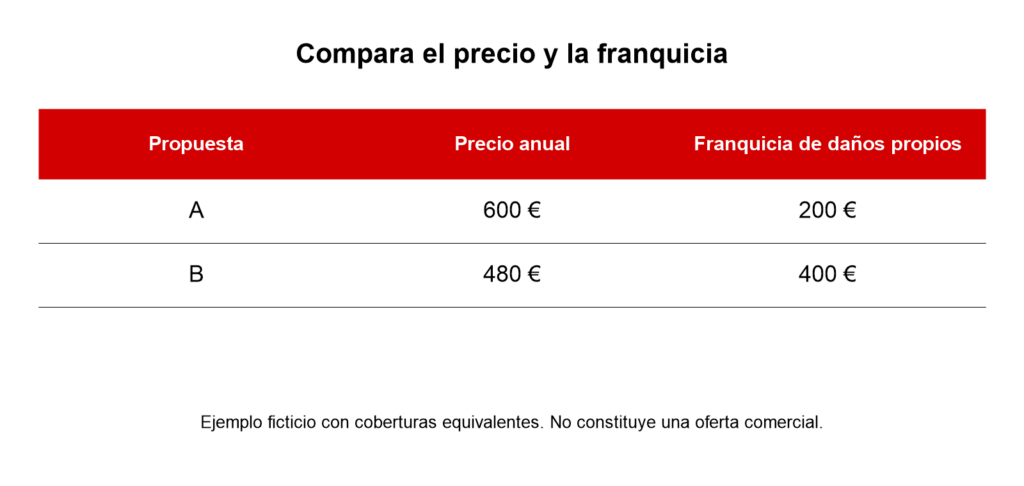
La segunda supone pagar 120 euros menos al año, pero asumir 200 euros más en una reparación en la que se aplique íntegramente la franquicia.
Si durante esa anualidad se produjera una reparación cubierta de 1.000 euros, el desembolso sumando prima y participación sería de 800 euros en la propuesta A y de 880 euros en la B.
Es un ejemplo ilustrativo, no una predicción de lo que te costará el seguro. Sirve para recordar que el precio anual es solo una parte de la comparación.
Qué revisar antes de contratar
Además del importe de la franquicia, comprueba:
- Daños propios: qué situaciones cubre y cuáles excluye.
- Indemnización: cómo se valora el vehículo si no se repara.
- Asistencia en carretera: qué servicios incluye y con qué límites.
- Talleres: si puedes elegirlos y qué condiciones se aplican.
- Conductores y uso del vehículo: que los datos declarados reflejen tu situación.
- Otras garantías: lunas, robo, incendio o vehículo de sustitución, según la oferta.
Pide que te expliquen cualquier condición que no entiendas antes de aceptar la propuesta.
Preguntas frecuentes
¿La franquicia se paga aunque no tenga ningún siniestro?
No. La franquicia es una participación en determinados daños, no un recargo periódico. La prima del seguro se paga según lo contratado.
¿Si la reparación cuesta menos que la franquicia, pago toda la reparación?
En el supuesto de una franquicia fija deducible como la de los ejemplos, sí: asumirías el coste de esa reparación.
¿Puedo reparar varios golpes pagando una sola franquicia?
No lo des por supuesto. Es necesario comunicar cómo se produjeron los daños y comprobar cómo aplica la póliza la franquicia a los distintos siniestros.
¿Te ayudamos a comparar tu seguro de coche?
En Planifica Tu Bienestar te ayudamos a entender las diferencias entre las propuestas y a valorar qué protección encaja con tu vehículo y tu presupuesto.
Consulta nuestro seguro de coche y moto en Vigo o cuéntanos tu caso para solicitar asesoramiento.
Entradas recientes
Categorias
- Coche y moto
- Hogar
- Vida
- Salud
- Decesos
- Impago de alquiler
¿Tienes dudas sobre tus seguros?
Te ayudamos a entender tus coberturas y a encontrar la protección que necesitas. Cuéntanos tu caso.
Damos el primer paso contigo
Tu tranquilidad empieza aquí
Cuéntanos qué quieres proteger. Te ayudamos a encontrar un seguro adaptado a tus necesidades, con un trato cercano y explicaciones claras.